Impuestómetro: Resumen semanal del 24 al 28 de agosto 2026
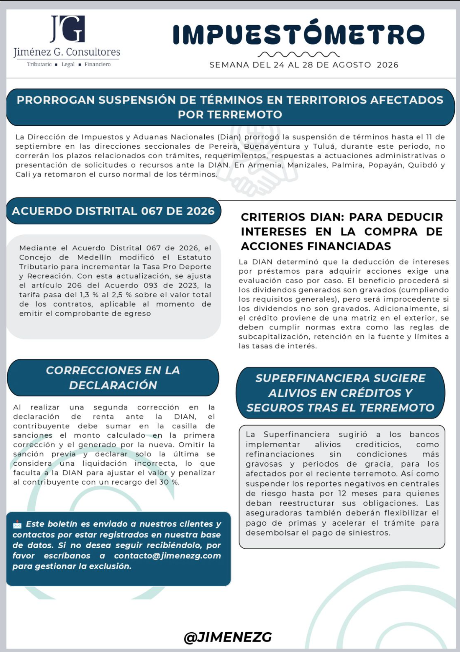
Prorrogan suspensión de términos en territorios afectados por terremoto
La Dirección de Impuestos y Aduanas Nacionales (DIAN) prorrogó la suspensión de términos hasta el 11 de septiembre de 2026 en las direcciones seccionales de Pereira, Buenaventura y Tuluá. Durante este periodo extraordinario, no correrán los plazos de vencimiento legales para trámites, requerimientos de información, respuestas a actuaciones administrativas, ni para la presentación de solicitudes o recursos de reposición ante la DIAN. Por otro lado, la entidad aclaró que en las seccionales de Armenia, Manizales, Palmira, Popayán, Quibdó y Cali ya se retomó el curso normal de los términos procesales.
Acuerdo Distrital 067 de 2026: Incremento en Tasa Pro Deporte
Mediante el Acuerdo Distrital 067 de 2026, el Concejo de Medellín modificó su Estatuto Tributario para incrementar el porcentaje de la Tasa Pro Deporte y Recreación. Con esta actualización, que modifica el artículo 206 del Acuerdo 093 de 2023, la tarifa pasa del 1,3% al 2,5% sobre el valor total de los contratos de contratación pública, siendo aplicable al momento de emitir el correspondiente comprobante de egreso por parte del distrito.
Criterios DIAN para deducir intereses en compra de acciones financiadas
La DIAN determinó que la deducción de intereses causados por préstamos destinados a la adquisición de acciones exige una evaluación detallada caso por caso. El beneficio procederá únicamente si los dividendos generados por dichas acciones están gravados. Por el contrario, será improcedente si los dividendos están exentos o no gravados. Asimismo, si el crédito proviene de una casa matriz en el exterior, la entidad recordó que se deben cumplir normas adicionales como las de subcapitalización, retención en la fuente e intereses bajo el principio de plena competencia.
Sanciones acumulativas en la segunda corrección de Renta
Al realizar una segunda corrección en la declaración de renta ante la DIAN, el contribuyente debe sumar en la casilla de sanciones tanto el monto de la sanción liquidada en la primera corrección como la generada por la nueva corrección. Omitir la sanción anterior y liquidar únicamente la última se considera una inconsistencia en la declaración, lo que faculta plenamente a la DIAN para proferir una liquidación de corrección y penalizar al declarante con una sanción de recargo del 30%.
Alivios en créditos y seguros tras desastre por terremoto
La Superintendencia Financiera de Colombia sugirió a las entidades bancarias implementar alivios crediticios inmediatos (como refinanciaciones sin endurecer condiciones y periodos de gracia) para los afectados por el reciente terremoto. Además, se planteó la suspensión de reportes negativos en centrales de riesgo hasta por 12 meses para reestructuraciones. Las compañías de seguros también deberán flexibilizar las reglas de pago de primas y acelerar las reclamaciones para desembolsar oportunamente el pago de siniestros.
¿Necesitas asesoría personalizada para tu negocio?
Nuestro equipo tributario, legal y financiero está listo para ayudarte a proteger tu patrimonio y tomar decisiones con tranquilidad.
Agenda tu Asesoría